「坊主は金儲けをしてはいけない」。そんなイメージがあるが、中世には金貸しをする寺まであった。しかも、使っていたのは死者を供養するために寄進されたお金だ。
ところが、当時の金利を調べると妙なことがわかった。祠堂銭の貸付は通常、月利2%程度。一般の金融業者は月利5~6%。なんと寺のほうが低金利だったのである。
さらに、1506年ごろの大徳寺の記録には、堺商人16人に関係する170貫文と、実際に集めた利息10貫200文まで登場する。神仏の力は測れなくても、金の出入りは帳簿に残っていたわけだ。
寺はお祈りだけで食べていたわけじゃない
平安時代以降、有力な寺社は荘園を持ち、農地から納められる年貢などを収入源としていた。いわば土地を経済基盤にした宗教組織である。
しかし、中世後期には戦乱や土地支配の変化などで、荘園経営や年貢の確保が難しくなる事例もあった。そこで重要になった収入源の一つが、寄進された財産の運用だった。
特に禅宗寺院で発達したのが祠堂銭(しどうせん)。故人の供養や位牌を安置する堂の維持などのために寄進された金銭・財産を蓄積し、貸付に利用する仕組みだ。
流れはこうなる。信者が供養のために寄進する。寺院が資金を貸す。借り手が利息を払う。その収益を供養や寺院の維持に使う。
供養料を使い切るのではなく、元手として残し、利息から継続的な経費を生み出す。 現代でいう基金運用に近い発想である。
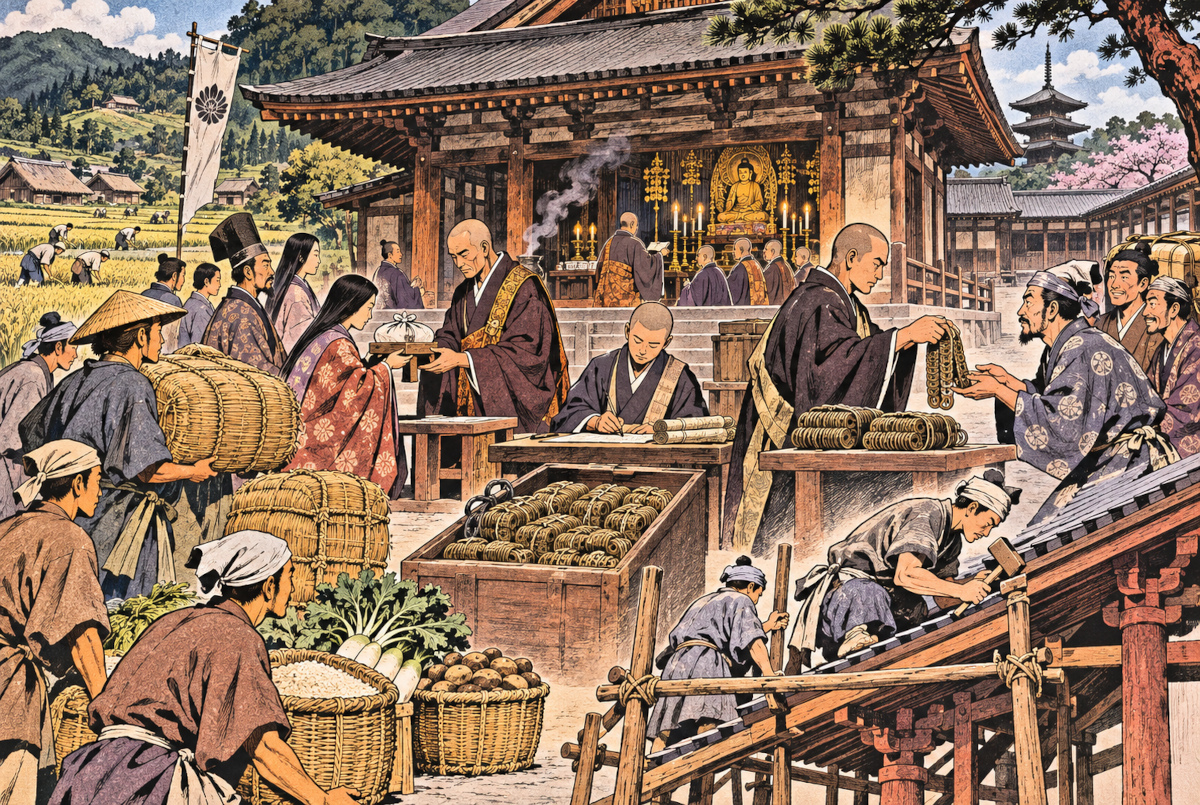
中世寺院の経済構造を示すイメージ図。荘園からの年貢、供養のための寄進、商人への資金貸付、利息収入、寺院維持という複数の仕組みを一場面にまとめている。特定の寺院や同一年代の出来事を忠実に再現したものではない。
寺の月利2%は高い? 安い? 計算してみた
神戸大学の綿貫友子氏による2023年の研究では、祠堂銭の通常の貸付利率は月利2%程度。一方、当時の一般的な土倉などの利率は月利5~6%とされている。
100文を1か月借りた場合で比較すると、こうなる。
| 貸付の種類 | 月利 | 100文の1か月分の利息 |
|---|---|---|
| 祠堂銭の一般的な例 | 2% | 2文 |
| 一般の金融業者 | 5% | 5文 |
| 一般の金融業者 | 6% | 6文 |
同じ元本・同じ期間で比べると、一般の金融業者の利息は祠堂銭の2.5~3倍。もちろん月利2%でも現代感覚では相当な高金利だが、当時の比較では低利だった。個々の契約が必ずこの利率だったわけではない。
しかも1441年、室町幕府は、寺院の帳簿に記録され月利2%以内などの条件を満たす祠堂銭の債権を、借金帳消しの徳政の対象から外して保護した。
つまり、低金利だけでなく、貸す側にも特別な保護があったのである。ありがたい供養のお金は、政治的にも守られた金融資産だった。
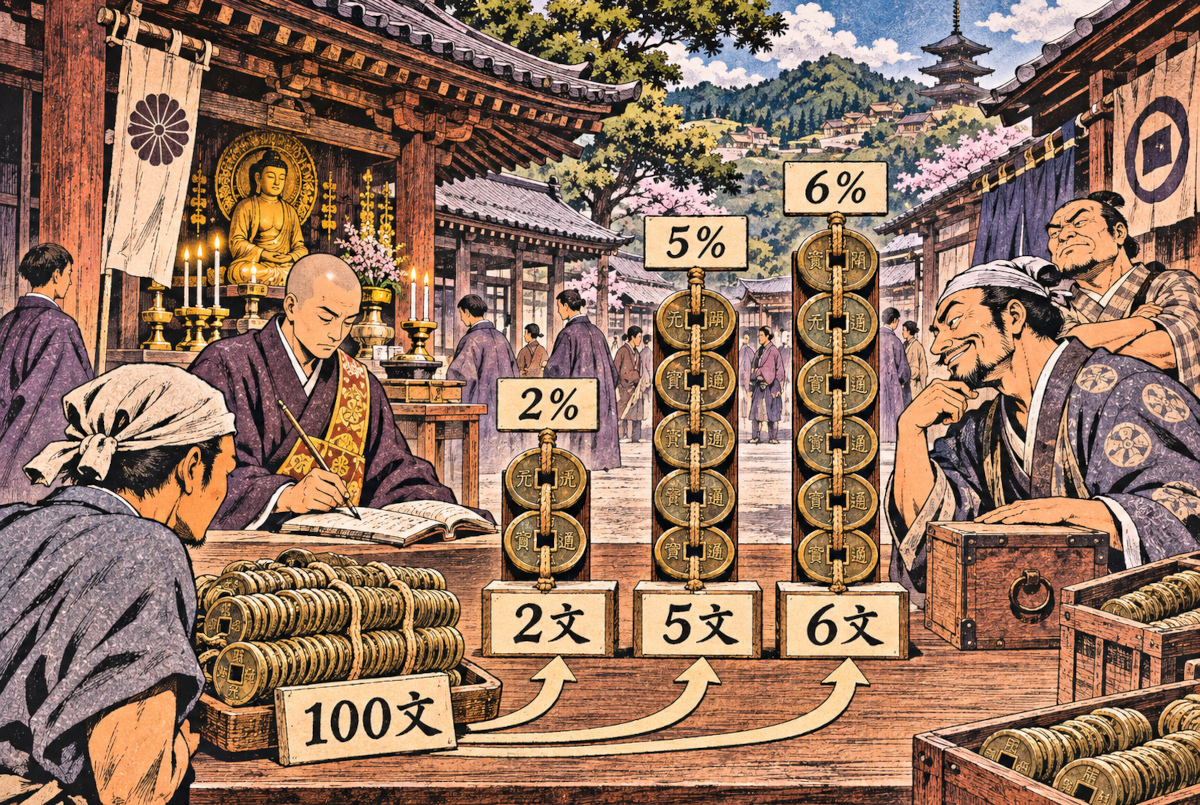
中世の代表的な金利を比較した解説図。元本100文を1か月借りた場合、祠堂銭の月利2%では利息2文、一般の土倉などの月利5~6%では5~6文となる。利率は研究資料に基づく代表値で、すべての契約に共通するものではない。人物や銭貨の細部は創作表現。
1502年、供養料の利益を半分ずつ分ける契約があった
ここからが面白い。京都の大徳寺に関する1502年12月20日付の文書には、前年に亡くなった堺の豪商・尾和宗臨による祠堂銭100貫文の寄進について、運用による年間の利益をどう使うかという指示が残っている。
その内容は、半分を寺院の通常経費に、残り半分を年忌の際の僧侶の食事代に充てるというもの。死後の供養に関わる取り決めだった。
ここで重要なのは、100貫文の元本を半分に分けたのではないこと。分配するのは、あくまで運用で得られる利益である。
供養を続けるための資金を残し、その収益で法要と寺院経営を支える。信仰心と財務管理が、実際の文書の中で一体になっていた。
170貫文を預け、半年で10貫200文を回収。その意味は?
さらに1506年とみられる大徳寺塔頭・松源院の関係文書には、堺商人16人に関係する祠堂銭170貫文の記録がある。1506年正月から6月までに納入された利息は、合計10貫200文だった。
1貫文を1,000文として単純計算すれば、170貫文は170,000文、回収した利息は10,200文。
10,200 ÷ 170,000 × 100 = 6.0%
ただし、これは記録された元本総額に対する、半年間の利息納入額の割合にすぎない。契約金利が半年6%だったという意味ではない。
研究によれば、16人のうち納入の印が確認できるのは7人分。記録上の170貫文には修造のために寄進された10貫文や、預託人同士の資金移動も含まれる。全額を半年間ずっと同じ条件で貸していたとは限らない。残る9人を全員「踏み倒し」と決めつけることもできない。
ここで分かるのは、寺院が元本を管理し、商人から利息を集め、実際の入金まで記録していたということだ。
しかも、この利息回収と松源院への報告・送金には、堺に置かれた大徳寺系の陽春庵が関わっていた。京都の寺院と堺の現地担当者が連携して、資金を管理していたのである。
借り手は寺の僧侶だけではない。堺の商人は、商売や貿易のための資金として利用したと考えられている。寺院の供養料が、寺の外の経済活動も支えていたのである。
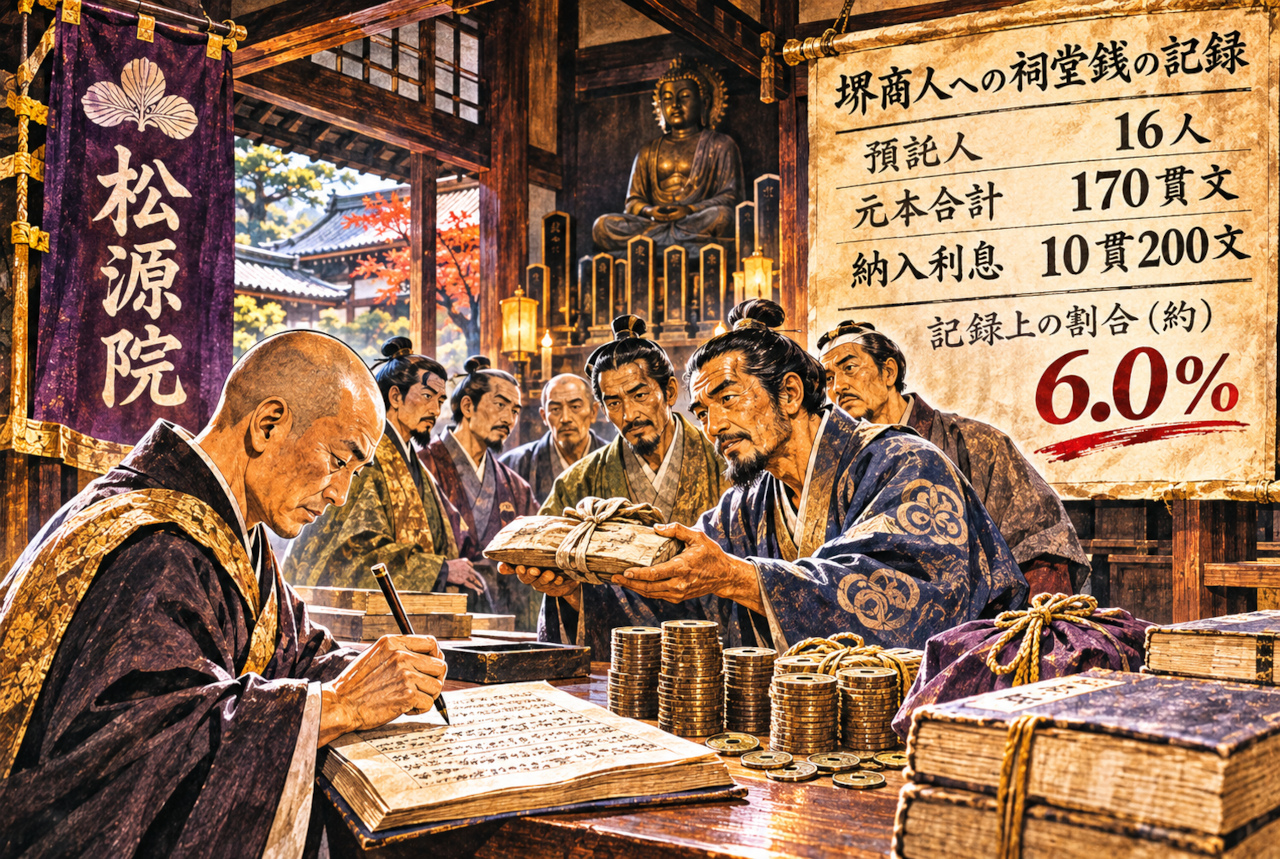
1506年ごろの大徳寺塔頭・松源院の祠堂銭運用を描いた創作イメージ。堺商人16人、記録上の元本総額170貫文、納入利息10貫200文は史料に基づく。6.0%は記録元本総額に対する利息納入額の割合で、契約金利ではない。利息回収や報告には堺の陽春庵が関わっていた。人物・室内・帳簿の掲示は史実の正確な復元ではない。
結局、寺は銀行だったのか?
寺院そのものが現代の銀行と同じだったわけではない。当時、貸付や財産管理を担ったのは寺院のほか、土倉や商人などさまざまな人々だった。寺は資金の提供者であり、自ら貸付を行う主体でもあった。
また、寺院による金銭貸付が中世に突然始まったわけでもない。古代の寺院による貸付を伝える説話も残っている。
それでも、供養のために預かった財産を長期運用し、借用証を交わし、利息を回収して支出に振り分ける仕組みは、金融機能そのものといえる。
【編集者が思うこと】
俺は神も仏も信じない。そもそも、死んだ人が利息を喜ぶのかどうかも分からない。ところが、生きている人間は実に細かい。元本を記録し、金利を決め、返済を確認し、利益を半分ずつ配分する。
なんだ、坊さんたち、銭勘定はずいぶん現実的じゃないか。
ただ、調べる前はもっと単純な高利貸しを想像していた。実際には民間より低金利で、供養を継続するための資金運用という理屈もある。ここは予想と違った。
それでも妙なのは、供養のためのお金が、商人の商売資金になっていたことだ。神仏が現金を生み出したわけではない。人間が信仰を仕組みに変え、金を回していた。 俺に言わせれば、そっちの発明者のほうがよほど神がかっている。
ちょっと分かりにくい用語
- 荘園(しょうえん)
- 貴族や有力寺社などが収入を得た土地・所領。現代の単純な土地所有とは制度が異なり、年貢などの収取権が重要だった。
- 祠堂銭(しどうせん)
- 故人の供養や祠堂の維持などを目的に寄進された財産。中世には貸付元本として運用され、利息が供養や寺院経費に使われた。
- 土倉(どそう)
- 中世に貸付や質物の管理などを行った人々・施設を指す呼称。現代の銀行や質屋と完全に同じ制度ではない。
- 徳政(とくせい)
- ここでは室町幕府などによる債務の帳消し・返済関係の整理を指す。対象や例外は命令ごとに異なる。
神社や寺院はビジネス? 全7回
神も仏も信じない視点から、宗教とカネの関係を徹底検証。奈良の大仏造立、寺院の金融業、信者組織、檀家制度、寺社の富くじ、明治以降の変化、現代の宗教法人まで。ご利益の裏にある経済と制度を全7回で追います。
- 第1回: 神様はタダ、建物は有料。大仏造立「延べ260万人」と賽銭の謎【第1部】
- 第2回: 供養料で金貸し。寺は中世の銀行だった? 月利2%と170貫文の帳簿【第2部】
- 第3回: 準備中 公開予定
- 第4回: 準備中 公開予定
- 第5回: 準備中 公開予定
- 第6回: 準備中 公開予定
- 完結編: 準備中 公開予定
参考資料
- 綿貫友子『中世後期の祠堂銭運用について』(神戸大学『国民経済雑誌』第227巻第3号、2023年):祠堂銭の金利、1441年の徳政、1502年の利益配分、1506年の堺商人への貸付と利息記録。
- 羽曳野市「荘園」:寺社領荘園の形成と年貢収入の仕組み。
- 日本銀行金融研究所貨幣博物館「中世の金融」(貨幣史展示解説資料):寺院の祠堂銭、土倉など中世金融の仕組み。
- 酒匂由紀子「中世の『土倉』に関する解釈の淵源について」(『法制史研究』第68巻、2019年):土倉を現代的な金融業者と単純に同一視することへの再検討。