
「三流大学でも、卒業すれば大卒」。確かにそのとおりだ。前回は高卒と大卒の賃金差を調べ、低偏差値大学でも進学の経済的効果が得られる場合があることを確認した。
では、その大卒資格を手に入れるために、いくら必要なのか。
文部科学省の2025年度調査を基に、私立大学4年間の納付金を試算すると約531万円。ところが、高卒で働けば得られたはずの4年間の給与まで含めると、比較すべき金額は約1,574万円になる。
さらに計算すると、卒業後の収入が高卒就職者より毎年80万円多くても、回収時期は42歳ごろ。お金の時間的価値まで考えると55歳ごろになる。
もちろん、これは特定大学の損得を断定する数字ではない。どこまでが実際の支出で、どこからが仮定なのか、順番に分解してみよう。
私立大学4年間で約531万円。国公立なら?
文部科学省がまとめた2025年度の私立大学の初年度学生納付金は、平均150万7,647円。授業料、入学料、施設設備費、実験実習料などの合計だ。
入学料24万365円を初年度だけ支払い、それ以外の納付金が4年間変わらないと仮定すると、次の金額になる。
150万7,647円×4年-24万365円×3年=530万9,493円。
同じ方法で、国立大学の標準額、公立大学の平均額も比較した。
| 大学区分 | 4年間の納付金モデル |
|---|---|
| 国立大学 | 約243万円 |
| 公立大学 | 約253万円 |
| 私立大学 | 約531万円 |
独自試算。国立は授業料年53万5,800円、入学料28万2,000円の標準額。公立は2025年度の授業料平均53万6,520円と地域外入学料平均38万2,806円を使用。私立は2025年度の初年度納付金平均から計算。各大学の実際の4年間の請求額ではない。
国立大学でも独自に授業料を高く設定する大学があり、公立大学は地元居住者の入学料が安い場合もある。また、私立の平均には医学・歯学系など学費の高い学部も含まれる。
したがって、「偏差値の低い私立大学なら必ず531万円」という意味ではない。進学先の学部が公表する4年間の納付金予定額を確認する必要がある。
高卒で働いた4年間の給料は、いくらになる?
ここからが今回の計算の本題だ。
18歳で大学へ進学する人と、高卒で就職する人を比較する。大学生が22歳で卒業するまで、高卒就職者は4年間働ける。
厚生労働省の2025年賃金構造基本統計調査によると、高卒者の平均月額賃金は19歳以下が20万9,400円、20~24歳が22万5,200円だった。
仮に最初の2年間を前者、次の2年間を後者の水準で働くとする。
20万9,400円×24か月+22万5,200円×24か月=1,043万400円。
つまり、高卒で就職すれば約1,043万円の給与を得られた、という仮想モデルになる。
この働けば得られたはずの収入を、経済学では機会費用という。
もちろん、これは実際の18歳から21歳までの同一人物の給与を追跡した数字ではない。異なる年齢層の平均を当てはめた試算であり、賞与や税金、社会保険料、昇給なども反映していない。
学費531万円+失う給与1,043万円。合計1,574万円の正体
先ほどの二つを合算してみる。
| 比較する費用 | 金額 |
|---|---|
| 私立大学4年間の納付金 | 約531万円 |
| 高卒就職4年間の給与機会 | 約1,043万円 |
| 経済的な比較コスト | 約1,574万円 |
ここで勘違いしてはいけない。大学へ1,574万円を支払うわけではない。実際の納付金と、就職しなかったことで得られなかった収入を合わせた比較額である。
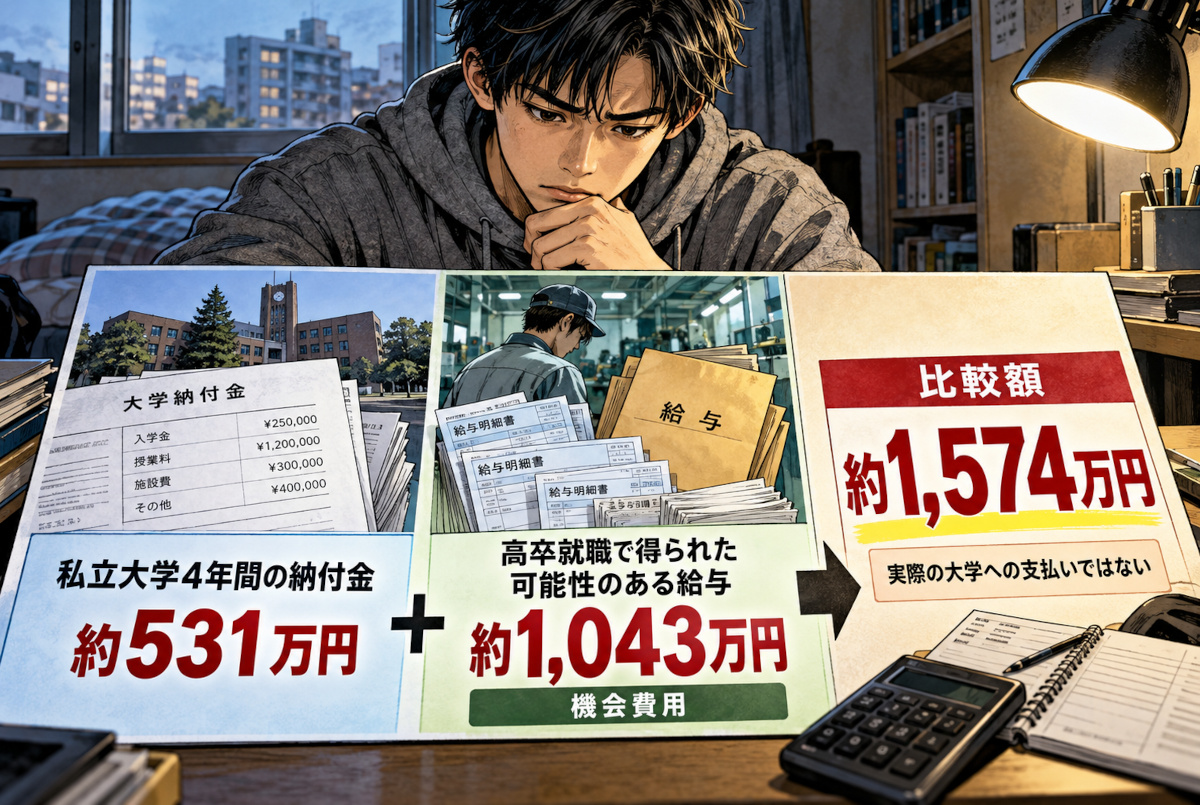
文部科学省と厚生労働省の2025年調査を基に独自試算。約531万円は大学の納付金、約1,043万円は高卒就職で得られた可能性のある給与(機会費用)。合計約1,574万円は経済的な比較額であり、大学への実際の支払額ではない。画像内の細かな納付金明細、人物・職場は架空のイメージ。
さらに、これには受験料、教材費、通学費、住居費などの差や、学生アルバイト収入を反映していない。高卒で働く人にも生活費は必要なので、学生の生活費を丸ごと追加するのも間違いだ。
つまり、1,574万円は万人共通の「大学進学の本当の値段」ではなく、損得を比較するための出発点なのである。
国立の下宿生より、私立の自宅通学生の方が高い!?
日本学生支援機構(JASSO)の2024年度学生生活調査では、学生が1年間に使う学費と生活費の合計を、通学形態別に比較できる。
| 大学区分 | 自宅通学 | 下宿・アパート等 |
|---|---|---|
| 国立大学 | 約120.3万円 | 約180.1万円 |
| 私立大学 | 約190.5万円 | 約268.9万円 |
JASSO「令和6年度学生生活調査」。大学学部昼間部の年間学生生活費。授業料等の学費と食費・住居費などの生活費を含む。標本調査に基づく推計値。
ここで妙な逆転がある。国立大学の下宿生は年間約180万円なのに、私立大学の自宅通学生は約191万円。平均では、家を出て国立に通う方が約10万円安い。
また、私立大学の自宅通学と下宿等の差は年間78万3,700円。4年間同じ差が続けば313万4,800円になる。
大学の授業料だけで進学先を比べると、住まいによる負担の違いを見落とす。
ただし、この学生生活費には授業料が含まれる。先ほどの531万円に、この表の生活費全額を足すと二重計上になる。また、自宅と下宿の違いは別々の学生集団の平均であり、差額すべてが家賃という意味でもない。
年収が80万円多ければ、何歳で元が取れる?
今度は、私立大学に進学した人が、22歳から高卒就職者より毎年80万円多く稼げると仮定する。比較相手は同じ年齢の高卒就職者だ。
先ほどの1,574万円を80万円で割ると、約19.7年。22歳で働き始めてから数えると、42歳ごろに回収する計算となる。
年収差を変えると、結果はこうなる。
| 大卒側の年間追加収入 | 単純回収年数 | 回収年齢の目安 |
|---|---|---|
| 50万円 | 約31.5年 | 54歳ごろ |
| 80万円 | 約19.7年 | 42歳ごろ |
| 100万円 | 約15.7年 | 38歳ごろ |
私立大学の納付金と機会費用、計1,573万9,893円を使用。生活費差は含めない。22歳から毎年同額の追加収入が続くと仮定。税・社会保険、賞与、学生アルバイト、物価変動、割引率は反映していない。回収年齢は毎年末の追加収入によって回収する場合の目安。
ここで使った年50万~100万円の差額は、低偏差値大学卒業生の実際の平均年収差ではない。進学によって本人の年収がどれだけ変わるかを確実に予測することはできないため、条件を変えた仮想計算としている。
42歳で回収のはずが、計算方法を変えると55歳に!
ここでもう一段、意地悪な計算をしてみよう。
将来受け取る80万円と、今ある80万円は同じ経済的価値なのか。経済学では、将来のお金を現在価値へ換算して投資を比較する。
今回は割引率を仮に年3%とし、大学進学中の費用と失われる給与機会を4年間の各年度末に均等に発生したものとして、22歳の卒業時点へ換算した。
すると比較コストは約1,646万円。卒業後に毎年80万円の追加収入が続く場合、その現在価値の累計が投資額に追いつくのは約32.5年後、55歳ごろになる。
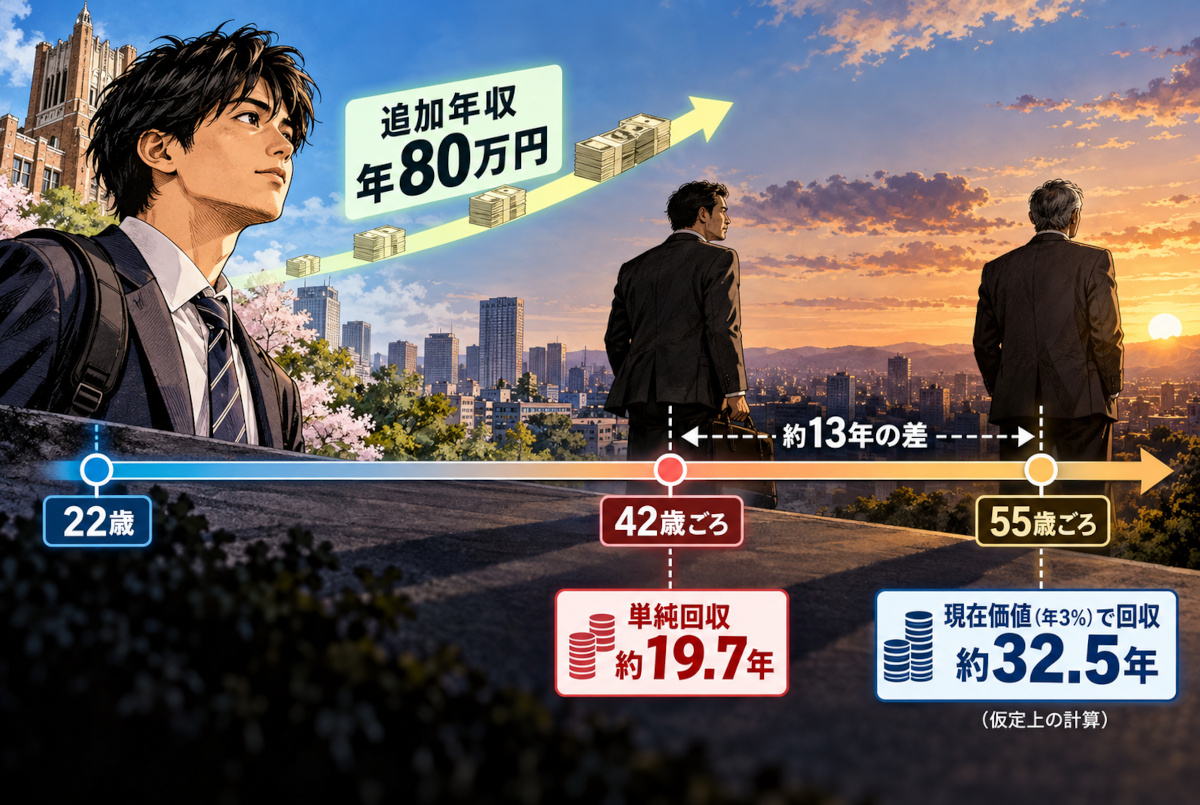
サイトB独自の仮想モデル。大学納付金と高卒就職の機会費用を合わせた約1,574万円を対象に、卒業後の追加年収を毎年80万円と仮定。単純回収は約19.7年(42歳ごろ)。費用を卒業時点へ換算し、年3%の割引率を適用すると約32.5年(55歳ごろ)。実際の年収差や将来の回収年齢を予測・保証するものではない。人物・背景はイメージ。
同じ年間80万円の差でも、単純な足し算と現在価値を使った計算では、回収年齢が約13年も違ってくる。
年3%は比較方法を説明するために設定した仮定であり、奨学金の利率や将来の投資利回りを予測したものではない。実際には賃金の上昇、就業期間、税負担などで結果が変わる。
奨学金は学費を安くするのか。それとも後払いにするだけか
奨学金には大きな違いがある。返還不要の給付型・授業料減免と、卒業後に返す貸与型だ。
例えば、JASSOの第二種奨学金で月10万円を48か月借りれば、貸与総額は480万円。JASSOが公表する利率2.0%の返還例では、20年間の返還総額が約587万円、利子分は約107万円になる。
借りた480万円は学費などを支払うためのお金であり、先ほどの進学費用へもう一度480万円を加えてはいけない。追加的な負担となるのは利子などだ。実際の利率は貸与終了時に決まる。
一方、2025年度からは、扶養する子供が3人以上いる多子世帯に対し、所得制限なしで大学の授業料・入学金を一定額まで減免する制度が拡充された。
私立大学なら授業料年70万円、入学金26万円が上限。4年間すべて対象なら制度上は最大306万円の減免となる。
ただし、先ほどの私立大学の平均納付金モデルでは、入学料が24万365円のため、適用できる減免は最大約304万円。約531万円から差し引くと、単純計算で約227万円まで下がる。
なお、対象校であること、学業要件、扶養する子供の人数などの条件があり、全員が4年間満額支援されるわけではない。
大学進学は何歳で元が取れるのか
今回の試算では、私立大学の納付金と高卒就職4年間の給与機会を合わせた約1,574万円に対し、卒業後の年収上乗せが80万円なら単純回収は42歳ごろ。割引率3%のモデルでは55歳ごろだった。
しかし、この年齢は全員に共通する答えではない。進学先、就職先、自宅通学か下宿か、奨学金や減免の有無で損益分岐点は変わる。
高校生と保護者が確認すべきなのは、大学名や偏差値だけではない。卒業までに実際いくら必要で、その大学からどんな仕事に進めるのか。両方を見ないと損得は判断できない。
そして、高卒から技術や経験を積む道もある。次回の完結編では、高卒就職と低偏差値大学卒のキャリアを比較し、どんな条件で逆転が起きるのかを検証したい。
【編集者が思うこと】
大学の学費を調べていて、どうも引っかかったのが「4年間で500万円ぐらいなら」という考え方だった。いや、500万円だって大金なんだけどね。
高校を出てすぐ働けば、その4年間は給料をもらえる。大学へ行けば、授業料を払う側になる。これ、財布の向きが正反対じゃないか。
しかも奨学金を借りると、その場の支払いは何とかなるから、費用が小さくなったような気がする。でも、返すものは返す。なかなかよくできた錯覚だ。
もちろん、大学には金だけでは測れない価値もある。ただ、親が数百万円を出すなら、偏差値表を眺めるだけでなく、卒業後の就職先と4年間の費用を並べてみてもいいと思う。
「大卒だから安心」という言葉、案外、高い買い物をするときほど便利に使われている気がするんだよな。
三流大卒・全3回
偏差値の低い大学でも、卒業すれば得なのか。高卒・専門卒・大卒の賃金差から、大学4年間の本当の投資額、卒業後の就職と生涯の損得まで、公的統計と研究資料を基に全3回で検証します。
- 第1回: 「三流大学でも卒業すれば勝ち」は本当か? 大卒の給料に隠れた落とし穴【第1部】
- 第2回: 学費531万円の裏に「消える給料」1,043万円!? 大学進学は何歳で元が取れるのか【第2部】
- 完結編: Fラン大学卒と高卒の優等生、40年後に笑うのはどっちだ?【完結編】 公開予定
ちょっと分かりにくい用語
- 機会費用
- ある選択をしたことで、別の選択をしていれば得られたはずの利益。大学進学の場合、高卒で就職していたら得られた可能性のある給与などが該当する。実際に大学へ支払うお金ではない。
- 現在価値
- 将来受け取るお金を、一定の割引率を用いて現在の価値に換算したもの。遠い将来に受け取るお金ほど、同じ金額でも現在価値は小さくなる。
参考資料
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」/2025年度の初年度納付金
- 文部科学省「国立大学法人等の現状について」/国立大学の授業料・入学料の標準額
- 文部科学省「2025年度学生納付金調査結果」/公立大学の授業料・入学料一覧と平均
- 厚生労働省「令和7(2025)年賃金構造基本統計調査」第3表/高卒者の年齢別平均賃金
- 日本学生支援機構「令和6年度学生生活調査結果」/自宅通学と下宿・アパート等の年間学生生活費
- 日本学生支援機構「第二種奨学金の利子と利率の算定方法」/貸与480万円の返還例
- 文部科学省「高等教育の修学支援新制度」/授業料減免・多子世帯支援